Domain auil.de kaufen?
Wir ziehen mit dem Projekt
auil.de um.
Sind Sie am Kauf der Domain
auil.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auil.de kaufen?
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **


Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
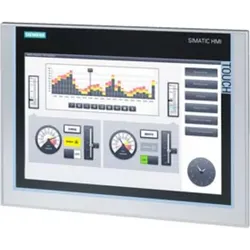
Siemens TP1200, AutomatisierungHersteller Serie: TP1200 Anzeigentyp: TFT Bildschirmgrösse: 12,1 Zoll Bildschirmauflösung: 1280 x 800 Pixel Display-Farbe: Farbe Anzahl der Anschlüsse: 4 Anschluss-Typ: 3 x USB, RS485 Prozessor Typ: X86 Speicher auf der Hauptplatine: 12 MB Hintergrundbeleuchtung: Ja Versorgungsspannung: 24 V dc Breite: 330 mm Touchscreen-MMS-Anzeigen Siemens TP. MMS-Panels KTP und TP mit TFT-Farb-Widescreen-Display und Tastatur. TFT-Widescreen-Display mit einer hohen Auflösung. Membrantastenfeld mit Funktionstasten und LED. Integrierte Schnittstellen, IP65-Schutzart.3134,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
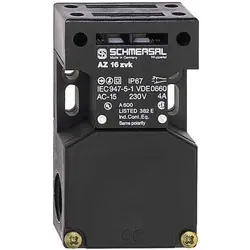
Schmersal Befehlsgeber, AutomatisierungSchmersal Befehlsgeber AZ 16ZVRK M16 Hersteller: Schmersal Bezeichnung: Befehlsgeber Typ: AZ 16ZVRK M16 Mit Statusanzeige: nein Geeignet für Sicherheitsfunktionen: ja Breite des Sensors: 52 mm Höhe des Sensors: 90 mm Länge des Sensors: 30 mm Zwangsöffnung: ja Anzahl der Kontakte als Öffner: 1 Anzahl der Kontakte als Schliesser: 1 Ausführung des Schaltglieds: Schleichschaltglied Bemessungsbetriebsstrom Ie bei AC-15, 230 V: 4 A Bemessungsbetriebsstrom Ie bei DC-13, 24 V: 4 A Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Beschichtung Gehäuse: unbeschichtet Ausführung der Schnittstelle: ohne Ausführung der Schnittstelle für sicherheitsgerichtete Kommunikation: ohne Ausführung des elektrischen Anschlusses: Kabeleinführung (metrisch) Explosionsschutz-Kategorie für Gas: ohne Explosionsschutz-Kategorie für Staub: ohne Umgebungstemperatur während des Betriebs: -30..80 °C Schutzart (IP): IP67.52,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmersal Sicherheitsschalter, AutomatisierungSchmersal Sicherheitsschalter AZ 16-12ZVRK-M16 Hersteller: Schmersal Bezeichnung: Sicherheitsschalter mit getrenntem Betätigungsmechanismus Typ: AZ 16-12ZVRK-M16 Mit Statusanzeige: nein Geeignet für Sicherheitsfunktionen: ja Breite des Sensors: 52 mm Höhe des Sensors: 90 mm Länge des Sensors: 30 mm Zwangsöffnung: ja Anzahl der Kontakte als Öffner: 2 Anzahl der Kontakte als Schliesser: 1 Ausführung des Schaltglieds: Schleichschaltglied Bemessungsbetriebsstrom Ie bei AC-15, 230 V: 4 A Bemessungsbetriebsstrom Ie bei DC-13, 24 V: 4 A Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Beschichtung Gehäuse: unbeschichtet Ausführung der Schnittstelle: ohne Ausführung der Schnittstelle für sicherheitsgerichtete Kommunikation: ohne Ausführung des elektrischen Anschlusses: Kabeleinführung (metrisch) Explosionsschutz-Kategorie für Gas: ohne Explosionsschutz-Kategorie für Staub: ohne Umgebungstemperatur während des Betriebs: -30 bis 80 °C Schutzart (IP): IP67.57,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
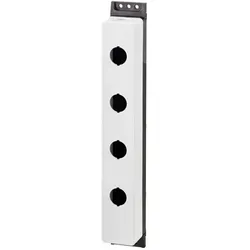
Eaton Aufbaugehäuse, AutomatisierungDas Aufbaugehäuse von Eaton, Modell M22-FI4, ist eine robuste und vielseitige Lösung für die Industrieautomatisierung. Hergestellt aus hochwertigem Kunststoff und ausgestattet mit Edelstahlschrauben, bietet es eine zuverlässige und langlebige Konstruktion. Das Gehäuse ist für die Montage von bis zu vier Einbaustellen konzipiert und ermöglicht die Integration verschiedener Bedienelemente wie Drucktasten, Wahltasten und Leuchtmelder. Die durchdachte Gestaltung umfasst eine rückseitige und seitliche Leitungseinführung, die eine flexible Installation ermöglicht. Mit einem ansprechenden Design in RAL 7035 und anthrazitfarbenem Gehäuseunterteil fügt sich das Produkt harmonisch in verschiedene Umgebungen ein. Das Aufbaugehäuse ist nicht nur funktional, sondern auch für den Einsatz in anspruchsvollen industriellen Anwendungen geeignet. - Hergestellt aus hochwertigem Kunststoff mit Edelstahlschrauben für erhöhte Langlebigkeit - Bietet Platz für bis zu vier Einbaustellen, ideal für verschiedene Bedienelemente - Flexible Leitungseinführungen: 1 x M20 rückseitig und 2 x M20 seitlich - Geeignet für den Einsatz in Industrieautomatisierungsanwendungen.32,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **

Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens TP1200, AutomatisierungHersteller Serie: TP1200 Anzeigentyp: TFT Bildschirmgrösse: 12,1 Zoll Bildschirmauflösung: 1280 x 800 Pixel Display-Farbe: Farbe Anzahl der Anschlüsse: 4 Anschluss-Typ: 3 x USB, RS485 Prozessor Typ: X86 Speicher auf der Hauptplatine: 12 MB Hintergrundbeleuchtung: Ja Versorgungsspannung: 24 V dc Breite: 330 mm Touchscreen-MMS-Anzeigen Siemens TP. MMS-Panels KTP und TP mit TFT-Farb-Widescreen-Display und Tastatur. TFT-Widescreen-Display mit einer hohen Auflösung. Membrantastenfeld mit Funktionstasten und LED. Integrierte Schnittstellen, IP65-Schutzart.3134,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmersal Befehlsgeber, AutomatisierungSchmersal Befehlsgeber AZ 16ZVRK M16 Hersteller: Schmersal Bezeichnung: Befehlsgeber Typ: AZ 16ZVRK M16 Mit Statusanzeige: nein Geeignet für Sicherheitsfunktionen: ja Breite des Sensors: 52 mm Höhe des Sensors: 90 mm Länge des Sensors: 30 mm Zwangsöffnung: ja Anzahl der Kontakte als Öffner: 1 Anzahl der Kontakte als Schliesser: 1 Ausführung des Schaltglieds: Schleichschaltglied Bemessungsbetriebsstrom Ie bei AC-15, 230 V: 4 A Bemessungsbetriebsstrom Ie bei DC-13, 24 V: 4 A Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Beschichtung Gehäuse: unbeschichtet Ausführung der Schnittstelle: ohne Ausführung der Schnittstelle für sicherheitsgerichtete Kommunikation: ohne Ausführung des elektrischen Anschlusses: Kabeleinführung (metrisch) Explosionsschutz-Kategorie für Gas: ohne Explosionsschutz-Kategorie für Staub: ohne Umgebungstemperatur während des Betriebs: -30..80 °C Schutzart (IP): IP67.52,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
Ähnliche Suchbegriffe für Verpachtung
-
Schmersal Sicherheitsschalter, AutomatisierungSchmersal Sicherheitsschalter AZ 16-12ZVRK-M16 Hersteller: Schmersal Bezeichnung: Sicherheitsschalter mit getrenntem Betätigungsmechanismus Typ: AZ 16-12ZVRK-M16 Mit Statusanzeige: nein Geeignet für Sicherheitsfunktionen: ja Breite des Sensors: 52 mm Höhe des Sensors: 90 mm Länge des Sensors: 30 mm Zwangsöffnung: ja Anzahl der Kontakte als Öffner: 2 Anzahl der Kontakte als Schliesser: 1 Ausführung des Schaltglieds: Schleichschaltglied Bemessungsbetriebsstrom Ie bei AC-15, 230 V: 4 A Bemessungsbetriebsstrom Ie bei DC-13, 24 V: 4 A Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Beschichtung Gehäuse: unbeschichtet Ausführung der Schnittstelle: ohne Ausführung der Schnittstelle für sicherheitsgerichtete Kommunikation: ohne Ausführung des elektrischen Anschlusses: Kabeleinführung (metrisch) Explosionsschutz-Kategorie für Gas: ohne Explosionsschutz-Kategorie für Staub: ohne Umgebungstemperatur während des Betriebs: -30 bis 80 °C Schutzart (IP): IP67.57,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eaton Aufbaugehäuse, AutomatisierungDas Aufbaugehäuse von Eaton, Modell M22-FI4, ist eine robuste und vielseitige Lösung für die Industrieautomatisierung. Hergestellt aus hochwertigem Kunststoff und ausgestattet mit Edelstahlschrauben, bietet es eine zuverlässige und langlebige Konstruktion. Das Gehäuse ist für die Montage von bis zu vier Einbaustellen konzipiert und ermöglicht die Integration verschiedener Bedienelemente wie Drucktasten, Wahltasten und Leuchtmelder. Die durchdachte Gestaltung umfasst eine rückseitige und seitliche Leitungseinführung, die eine flexible Installation ermöglicht. Mit einem ansprechenden Design in RAL 7035 und anthrazitfarbenem Gehäuseunterteil fügt sich das Produkt harmonisch in verschiedene Umgebungen ein. Das Aufbaugehäuse ist nicht nur funktional, sondern auch für den Einsatz in anspruchsvollen industriellen Anwendungen geeignet. - Hergestellt aus hochwertigem Kunststoff mit Edelstahlschrauben für erhöhte Langlebigkeit - Bietet Platz für bis zu vier Einbaustellen, ideal für verschiedene Bedienelemente - Flexible Leitungseinführungen: 1 x M20 rückseitig und 2 x M20 seitlich - Geeignet für den Einsatz in Industrieautomatisierungsanwendungen.32,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
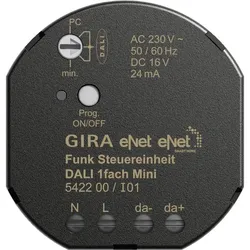
Gira Funk, AutomatisierungGira Funksteuerungseinheit Mini 542200 Hersteller: Gira Bezeichnung: Funksteuerungseinheit Mini DALI Typ: 542200 Bus-System KNX: Nein Bus-System KNX Funk: Nein Bus-System Funkbus: Ja Bus-System LON: Nein Bus-System Powernet: Nein Weitere Bus-Systeme: eNet Montageart: Unterputz Vor-Ort-/Manuelle Bedienung: Nein Anzahl der Ausgänge: 1 Schutzart (IP): IP20 Mit Buskopplung: Nein Gira Funksteuerungseinheit Mini 542200: Weitere Details eNet Funksteuerungseinheit DALI 1-fach Mini Eigenschaften: - Einstellbar mit eNet-Server - Vollständig verschlüsselte Funkübertragung (AES-CCM) ab eNet-Server-Softwareversion 2.0 - Betriebssperren - Update der Gerätesoftware Die eNet Funksteuerungseinheit DALI ermöglicht das Schalten und die Helligkeitsanpassung von DALI-Leuchten. Gemeinsame Bedienung aller angeschlossenen DALI-Vorschaltgeräte, Broadcast. DALI-Versorgung für maximal zwölf Teilnehmer. Parallelschaltung von bis zu sechs Funksteuerungseinheiten DALI Mini zur Versorgung von maximal 72 Teilnehmern. Einschalt- und Mindesthelligkeit können gespeichert werden. Szenenbetrieb. Statusrückmeldung an eNet-Funksender. Kurzschluss- und Übertemperaturschutz. Einstellbar mit eNet-Server: - Maximale Helligkeit - Dimmgeschwindigkeit - Nachlaufzeit - Einschalt- oder Ausschaltverzögerung - Hoch- oder Runterdimmrampe - Ausschaltvorwarnung - Dauerbetrieb ein, Dauerbetrieb aus - Hotel-Funktion - Lichtsteuerung - Repeater-Funktion - Lokalisierung des Geräts Hinweise: Montage in Gerätekasten, Aufputzgehäuse oder in Installationsadapter. EAN: 4010337774198.110,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.